這一課,你會完成什麼?
只問「這週生意怎麼樣」,很容易得到看似有道理的故事。這課先用8筆虛構交易,練習定義退貨、期間與含稅金額。算得回去以後,才討論哪個變化值得追查。
一份兩週淨銷售比較,以及觀察與待查原因分開的摘要。
準備與使用條件
下載本課銷售資料Excel。兩期各有4筆交易,日期皆為2026年;金額是練習用含稅實收/退款金額,不另行拆稅,退款記負數。
把本課銷售練習 Excel 與練習素材 Word 一起提供給 Cowork;Excel 的 8 筆交易是輸入資料,不是核對答案。講義留給自己,缺漏演練另存副本。由課程作者編製,不冒稱 AI 原始成果。
先讀練習材料
以下情境、公司、人名與數據均為本課虛構教材;官方產品說明另列來源。
- 比較期間:前週10月5日至11日;本週10月12日至18日。
- 前週:10/5筆記本銷售3000;10/6筆銷售2000;10/7筆記本退貨-300;10/9文件夾銷售1000。
- 本週:10/12筆記本銷售3600;10/13筆銷售1800;10/14筆記本退貨-600;10/16文件夾銷售1200。
- 表內金額已是正負數,不要再次把退款負數減掉;沒有來客數、天氣或活動紀錄。
跟著做,一步一步核對
依序完成下面各步。橘色編號是本課加上的操作標記;畫面保留實際介面。按「放大操作圖」可放大查看,英文按鈕旁有中文說明。
01 附上8筆銷售 Excel
從這裡開始:先下載本課「銷售練習資料 Excel」與「練習素材 Word」。
- 開新Cowork任務,按加號 → Add files or photos,附上07-銷售練習資料.xlsx及07-練習素材.docx。
- 核對兩個附件名,貼本課交辦要求;先請它回報8筆、兩週日期與退款已為負數。
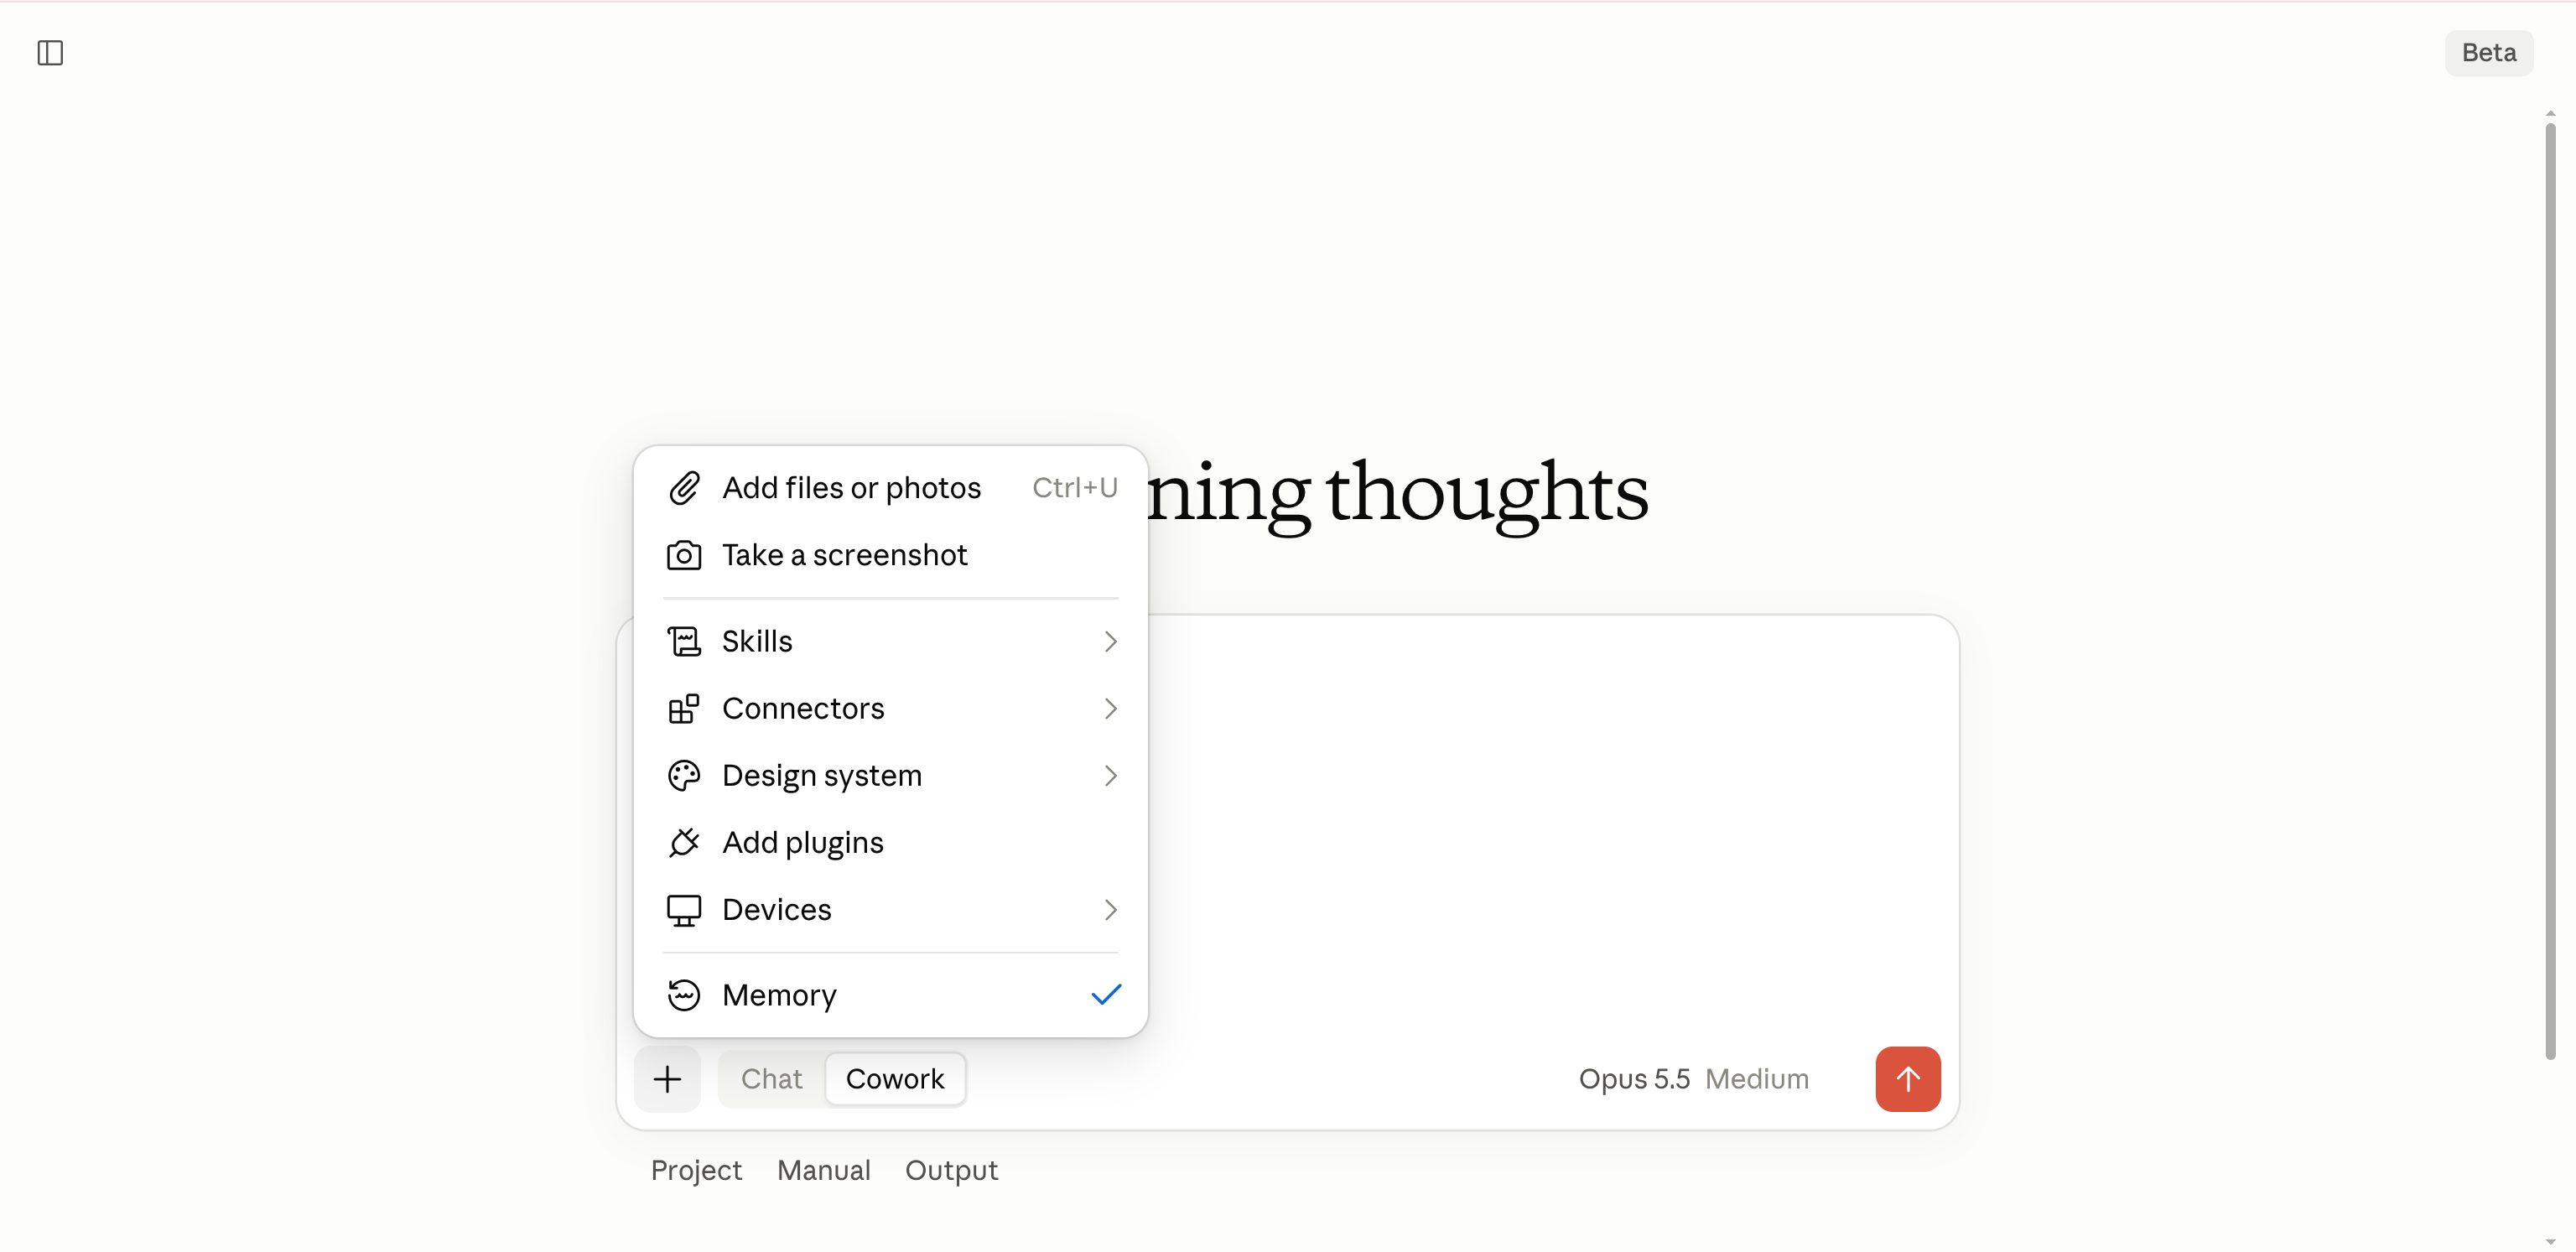
- 按輸入框左下加號,開啟這個選單。
- Add files or photos:選本課指定檔案,等附件名稱出現。
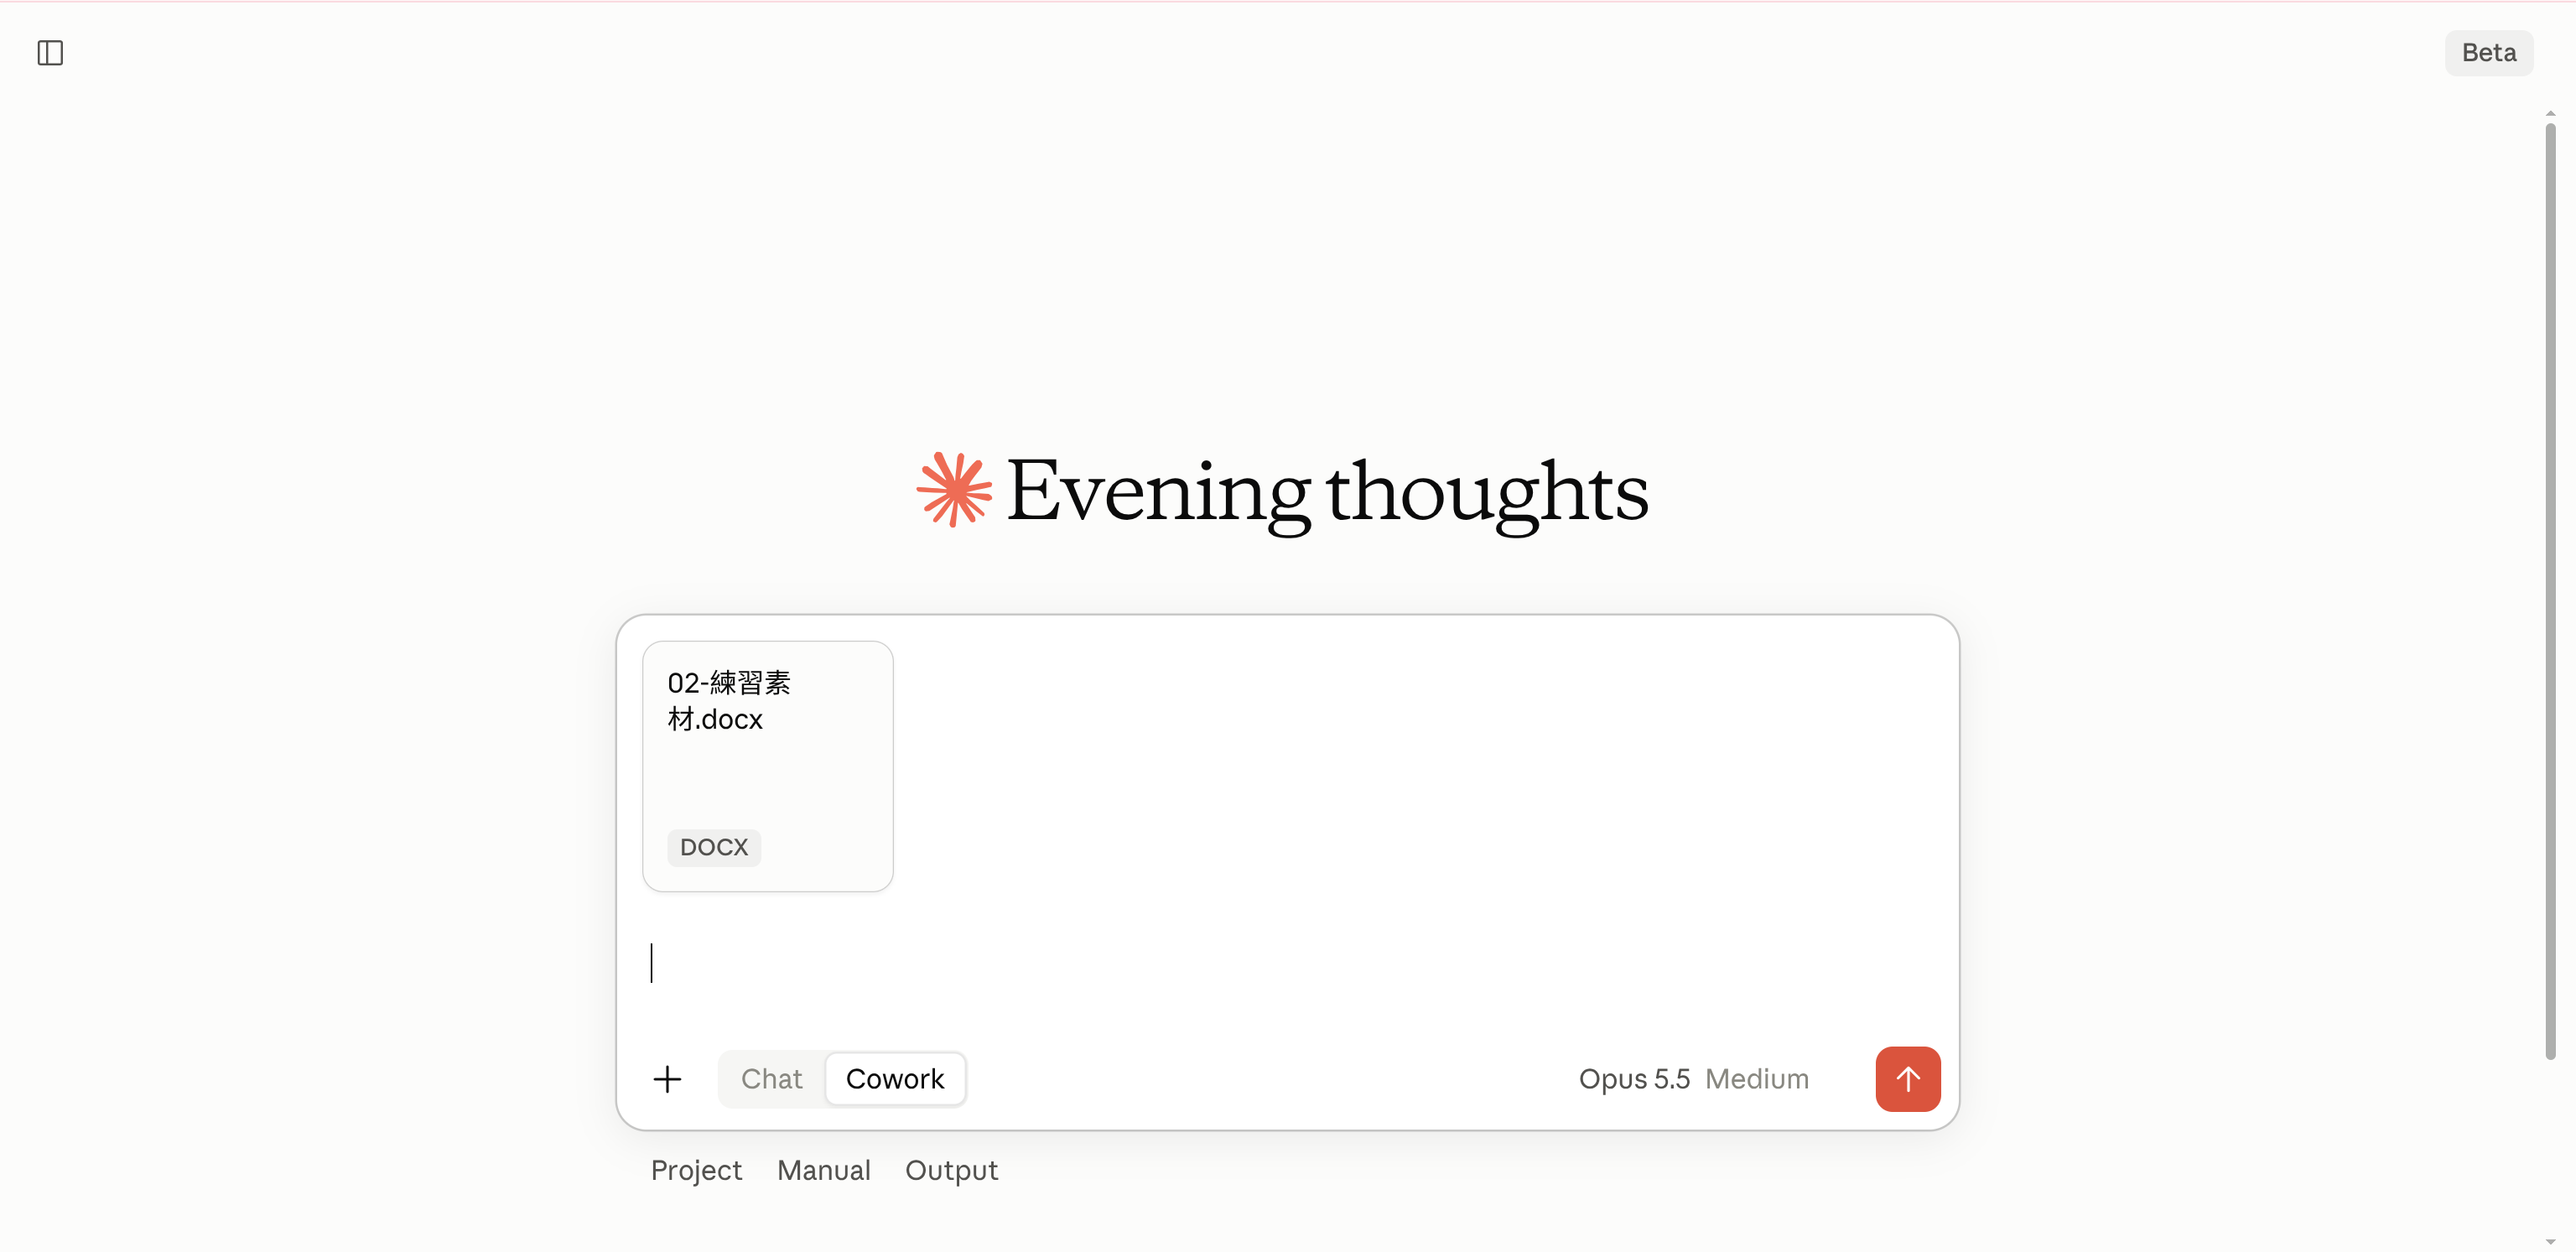
- 附件名稱:應是練習素材,不是含答案的講義。
- 在附件下方的文字區貼提示詞。
- 向上箭頭:確認附件與文字都正確才送出。
做完應看到:Claude讀到真正交易表,不只有文字說明;筆數與金額規則正確。
如果卡住:不要上傳含答案的講義;下圖用第02課示範附檔位置,本課附件需改成07的兩個檔。
02 下載週報,自己重算兩週總額
從這裡開始:回覆已完成表格與成果。
- 按成果卡的 Download,從下載資料夾開 Excel。
- 用原始8筆重算5700、6000、差額300與約5.26%;查看成長率分母是前週5700。
- Download:下載這一版 Excel,不是只收藏對話。
- 要修正時,在同一任務輸入原文依據與修改要求。
做完應看到:摘要與Excel的數字相同,退款沒有被重複相減。
如果卡住:沒有檔案卡時要求交付xlsx;下圖是第01課同類下載控制,下載時要確認是本課週報。
03 把原因與觀察分開
從這裡開始:週報摘要與品項比較。
- 核對筆記本2700→3000、筆2000→1800、文件夾1000→1200。
- 如果寫成「因下雨/促銷所以成長」,要求改為待查假設,不當已證實原因。
做完應看到:只有數字可直接支持的觀察;原因另列需要什麼資料驗證。
如果卡住:沒有來客或活動資料,就留待查,不靠語氣肯定補出因果。
04 用文字情境測試缺一筆金額
從這裡開始:回到同一任務;原始完整Excel保留。
- 本輪先不改附件,貼:「缺漏演練:假設10月13日筆的1800元金額未提供;不要覆蓋原始紀錄,請說明這時哪些結論不能下。」
- 核對它是否指出缺值,不以0代替,也不下完整週成長結論。
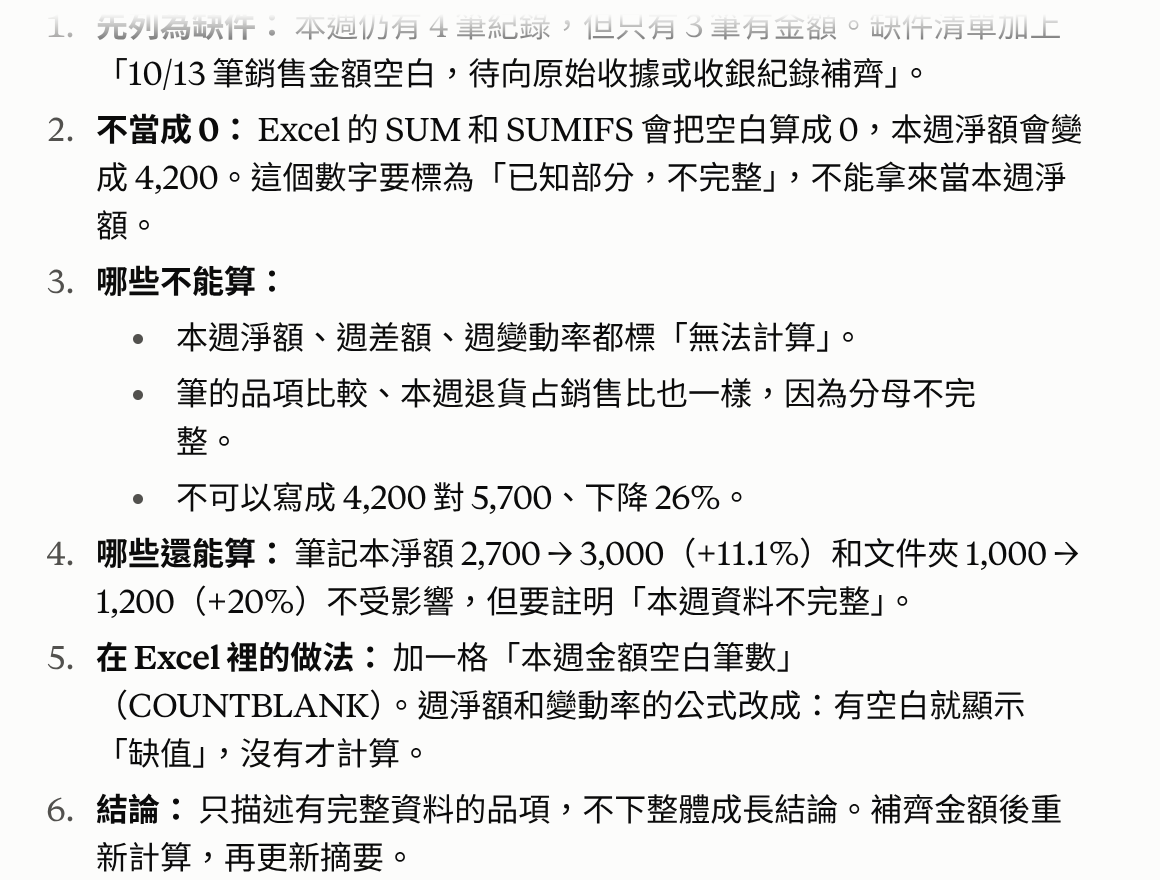
- 核對缺值列與「不當成0」的處理。
做完應看到:回覆明確是缺漏假設,原本完整表未被改寫。
如果卡住:若要驗證讀檔能力,再另存真正缺值副本並重傳;文字假設不能當作檔案缺值已驗證。
補充:這樣做的原因與判斷原則
1. 把資料字典一起交出去
上傳前看一眼欄位:日期、品項、類型、金額。這張表的退貨已經是負數,所以淨銷售額直接加總金額欄即可。若再用銷售減掉負的退款,反而會把退款加回去。
先請 Claude 回報筆數、日期區間與金額規則,再讓它計算。資料有空白金額時應列缺件,不是自動當零;本課完整表沒有缺值,後面再做缺漏練習。
2. 用已知答案核對加總
前週為3000+2000−300+1000=5700;本週為3600+1800−600+1200=6000。增加300元,以前週5700為分母,約增加5.26%。
請它在Excel保留計算依據或公式。百分比不只看小數點好不好看,還要看分母是哪一期。前期若為零,成長率不能直接照這個公式算。
3. 先說觀察,再列假設
筆記本淨額從2700到3000;筆從2000到1800;文件夾從1000到1200。這些是資料支持的觀察。
沒有天氣、活動與來客紀錄,就不能下結論說是下雨、促銷或店員表現造成。可以列「待查:是否有活動、缺貨或來客變化」,讓店長決定下一步要看什麼。
4. 再試一次缺資料的情況
本輪缺漏演練用文字假設:假設10月13日筆的1800元未提供,原始完整附件不改。請它指出不能下的結論,不以0代替。若要測檔案缺值讀取,另存真實缺值副本並重傳;兩種測試分開記錄。
成果下載後用Excel重算總額,確認公式引用正確列;摘要裡的數字也要和Excel一致。不同模型輸出排版可以不同,數字與資料邊界不能不同。
可複製的交辦要求
先提供上方練習材料或本課指定來源,再使用這段要求。請先閱讀範圍,確認適合你的操作環境。
請讀本課8筆虛構銷售資料,先確認日期範圍、筆數與金額定義。金額為已含正負號的含稅實收或退款,不另拆稅,退款不可重複扣。比較10/5–10/11與10/12–10/18,製作含公式或清楚計算依據的Excel,列每週淨額、差額、以前週為基準的變動率及品項比較。另寫100字摘要,觀察和原因假設分開。若有缺值,先列缺件,不以零代替,不下完整成長結論。不要連外查詢。
補充或修正時,這樣說
請用原始8筆金額獨立再加總一次,並確認摘要、表格與下載檔一致。沒有天氣或來客資料,不要寫成已證明的原因。
完成後,對照這些標準
這是教材作者的核對標準,不是尚未執行的 AI 成果。先自己練習,再逐項對照。
| 核對項目 | 應看到的結果 |
|---|---|
| 前週 | 5700元。 |
| 本週 | 6000元。 |
| 變動 | 增加300元;300÷5700≈5.26%。 |
| 品項 | 筆記本2700→3000;筆2000→1800;文件夾1000→1200。 |
| 文字缺漏演練 | 假設缺1800時列缺件,不代填0;尚未測缺值檔案讀取。 |
常見卡點
| 遇到的問題 | 如何處理 |
|---|---|
| 退款重複扣除 | 金額已有負號,直接加總。 |
| 沒資料卻解釋業績原因 | 區分已知觀察與要查的假設。 |
完成這一課
- 兩週總額與百分比都能重算。
- 退貨處理與金額定義一致。
- 文字缺漏情境中先列缺件、不下完整成長結論;實際缺值檔需另存重傳測試。
來源與版本
官方資料查閱日:2026-09-27。本文為奧微軟體原創的台灣工作練習,非 Anthropic 官方課程;產品步驟依帳號與當時介面核對。